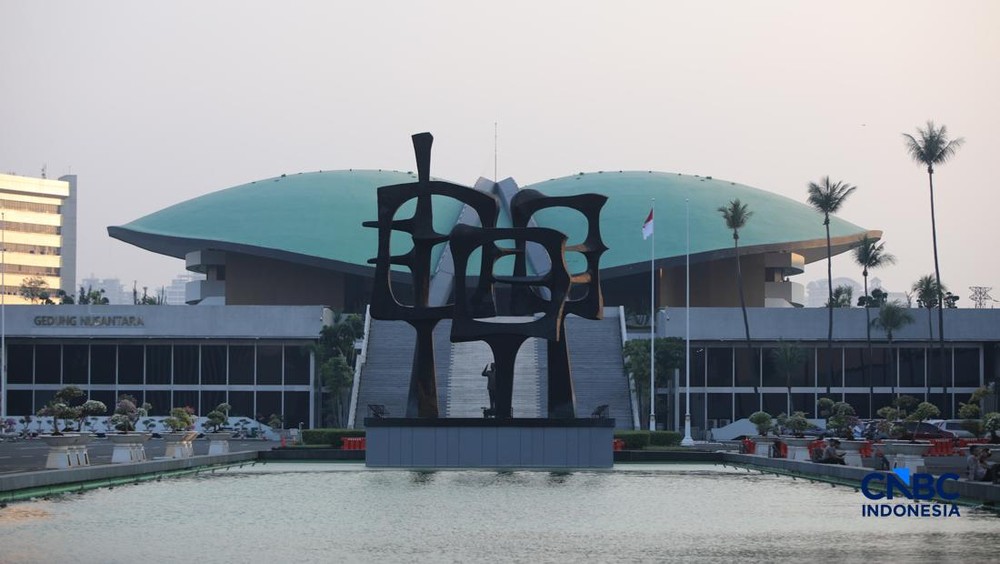
lintaswarta.co.id – Fenomena sulitnya penurunan suku bunga kredit di sektor perbankan nasional kini menjadi sorotan tajam para legislator di Senayan. Meski berbagai kebijakan moneter telah digulirkan, pelaku usaha, khususnya sektor Usaha Mikro, Kecil, dan Menengah (UMKM), masih harus berjuang menghadapi beban bunga yang tinggi. Komisi XI DPR RI menemukan adanya indikasi praktik "bunga khusus" atau special rate yang menjadi penghambat utama transmisi kebijakan ekonomi ke masyarakat luas.
Dalam rapat kerja bersama jajaran Bank Indonesia (BI) pada Senin (28/9/2026), anggota Komisi XI DPR dari Fraksi PKS, Muhammad Kholid, mengungkapkan temuan krusial selama kunjungan kerjanya ke berbagai daerah. Menurutnya, masalah utama yang menghambat penyaluran kredit bukan sekadar rendahnya permintaan, melainkan tingginya biaya dana (cost of fund) yang harus ditanggung perbankan.
Kholid menjelaskan bahwa perbankan saat ini terjebak dalam persaingan memperebutkan dana pihak ketiga yang mahal. Hal ini dipicu oleh masih maraknya praktik pemberian suku bunga khusus (special rate) kepada institusi-institusi besar atau deposan tertentu yang menempatkan dana dalam jumlah fantastis. Fenomena ini menciptakan ketimpangan dalam struktur pendanaan perbankan.

"Satu temuan yang sering saya temukan adalah masalah funding yang mahal. Bank-bank berebut dana mahal karena masih ada praktik special rate dari institusi atau deposan yang belum ditertibkan. Akibatnya, lending rate atau suku bunga kredit menjadi sangat sulit untuk diturunkan," ujar Kholid dalam rapat tersebut.
Kondisi ini berdampak langsung pada efektivitas kebijakan moneter. Kholid mendesak Komite Stabilitas Sistem Keuangan (KSSK) untuk segera mengevaluasi bagaimana kebijakan moneter dapat benar-benar dirasakan manfaatnya oleh pelaku UMKM, bukan hanya dinikmati oleh segelintir institusi besar.
Senada dengan Kholid, Thoriq Majiddanor atau yang akrab disapa Jiddan, anggota Komisi XI dari Fraksi Nasdem, turut menyoroti ketimpangan pertumbuhan kredit. Ia mencatat adanya anomali di mana likuiditas perbankan diklaim cukup, namun distribusinya sangat tersegmentasi. Data menunjukkan pertumbuhan kredit korporasi melonjak tajam hingga 22,10%, namun di sisi lain, pertumbuhan kredit UMKM justru sangat lesu, yakni hanya menyentuh angka 1,62%.
Jiddan menekankan bahwa masyarakat luas, terutama pelaku usaha kecil, tidak merasakan dampak positif dari ketersediaan likuiditas di pasar. Ia mengkritik situasi di mana perbankan tampak lebih sibuk memperebutkan dana besar melalui skema bunga khusus daripada menyalurkan kredit produktif ke sektor riil.
"Jangan sampai likuiditas yang masuk ke pasar hanya memperdalam ruang bagi segelintir pihak, sementara masyarakat umum tetap menghadapi suku bunga kredit yang sulit turun. Inilah yang menyebabkan pertumbuhan kredit UMKM sangat rendah dibandingkan korporasi," tegas Jiddan.
Persoalan ini menjadi tantangan besar bagi otoritas moneter dan pengawas perbankan. Jika praktik special rate yang tidak sehat ini tidak segera ditertibkan, dikhawatirkan ketimpangan ekonomi antara sektor korporasi besar dan UMKM akan semakin lebar, yang pada akhirnya dapat menghambat pemulihan ekonomi nasional secara menyeluruh.

Tinggalkan komentar