lintaswarta.co.id – Dinamika ekonomi global dan kebijakan moneter domestik seringkali menciptakan gelombang ketidakpastian di sektor perbankan. Salah satu momen krusial terjadi ketika Bank Indonesia (BI) mengambil kebijakan strategis terkait suku bunga. Meski angka acuan BI-Rate tetap stabil, perubahan pada suku bunga Deposit Facility serta pelonggaran Giro Wajib Minimum (GWM) bagi bank syariah memberikan sinyal kuat akan adanya pergeseran likuiditas di pasar.
Bagi perbankan konvensional, perubahan suku bunga adalah hal yang lumrah karena mereka dapat dengan mudah meneruskan kenaikan beban bunga kepada debitur melalui skema bunga mengambang (floating rate). Namun, tantangan ini menjadi sangat berbeda bagi bank syariah. Dengan prinsip dasar yang tidak mengenal bunga, bagaimana bank syariah merespons tekanan pasar tanpa melanggar koridor syariah dan kontrak yang telah disepakati?
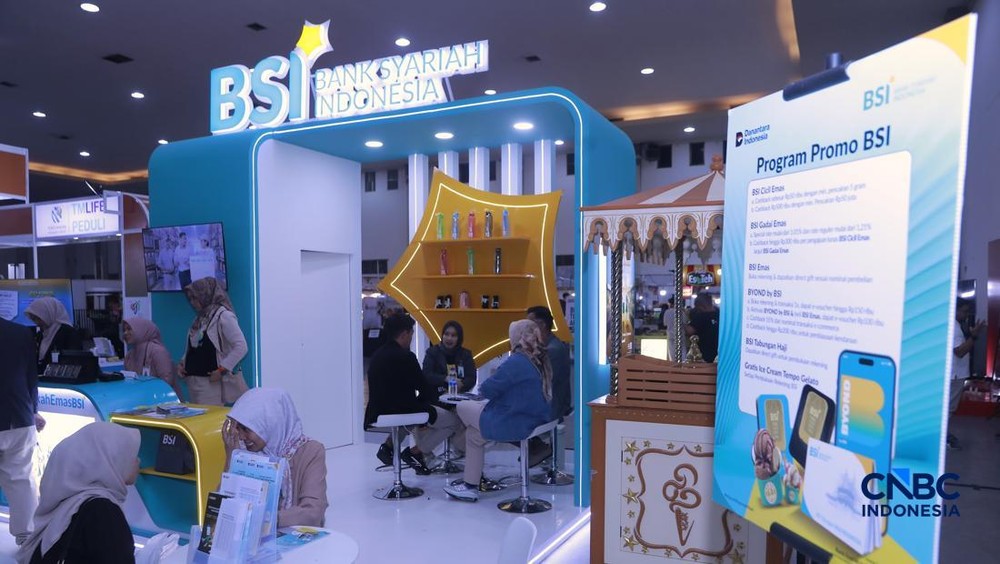
Menjaga Marwah Akad di Tengah Tekanan Pasar

Tekanan pasar pada bank syariah biasanya muncul melalui tiga jalur utama: perubahan patokan imbal hasil di pasar, persaingan ketat dalam mempertahankan dana nasabah, serta penyesuaian harga pembiayaan baru. Fenomena ini sering disebut sebagai displaced commercial risk, di mana bank syariah harus berjuang agar nasabah tidak berpindah ke bank konvensional yang menawarkan imbal hasil lebih tinggi saat suku bunga naik.
Namun, perlu ditegaskan bahwa bank syariah memiliki "pagar" yang kuat bernama akad. Dalam hukum perbankan syariah, perubahan kondisi ekonomi tidak memberikan hak hukum bagi bank untuk mengubah kewajiban nasabah secara sepihak. Prinsip pacta sunt servanda dalam hukum perdata, yang sejalan dengan prinsip hukum Islam bahwa kaum muslimin terikat pada kesepakatan mereka, menjadi fondasi utama.
Pada produk murabahah (jual beli), harga yang telah disepakati di awal bersifat final. Bank tidak boleh menambah sisa tagihan hanya karena suku bunga pasar melonjak. Sebaliknya, fleksibilitas dapat ditemukan pada produk ijarah (sewa), di mana peninjauan biaya sewa (ujrah) dapat dilakukan untuk periode berikutnya sesuai dengan formula yang telah disepakati sejak awal. Sementara itu, pada skema mudharabah dan musyarakah (bagi hasil), imbal hasil akan bergerak secara alami mengikuti kinerja riil usaha, bukan berdasarkan janji keuntungan tetap.
Adaptasi Melalui Transaksi Baru dan Pengelolaan Dana
Ketangkasan bank syariah tidak diukur dari kemampuannya mengubah kontrak lama, melainkan dari kecepatannya merespons pasar melalui transaksi baru. Bank syariah dapat menyesuaikan nisbah bagi hasil untuk penempatan dana baru atau menetapkan harga pembiayaan baru yang lebih kompetitif dengan mempertimbangkan kondisi pasar saat ini.
Di sisi penghimpunan dana, bank syariah kini memiliki instrumen yang lebih modern. Berdasarkan regulasi terbaru, seperti POJK Nomor 4 Tahun 2026, terdapat pemisahan yang jelas antara produk investasi dan simpanan. Hal ini memberikan ruang bagi nasabah yang ingin berinvestasi dengan profil risiko tertentu, sekaligus memperjelas hubungan hukum antara nasabah dan bank.
Mekanisme income smoothing atau perataan penghasilan juga menjadi kunci untuk menjaga loyalitas nasabah agar tetap merasa imbal hasil yang diterima kompetitif dibandingkan pasar. Dengan demikian, bank syariah tetap bisa menjaga likuiditas tanpa harus mengorbankan prinsip keadilan.
Kesimpulan: Disiplin sebagai Kekuatan
Pada akhirnya, kemampuan bank syariah dalam menghadapi fluktuasi suku bunga terletak pada keseimbangan antara ketangkasan bisnis dan kepatuhan hukum. Pagar akad yang ada bukanlah penghalang untuk bergerak, melainkan panduan agar bank tetap berada pada jalur yang benar.
Dengan pengelolaan risiko yang disiplin, transparansi informasi kepada nasabah, dan pengawasan yang ketat dari Dewan Pengawas Syariah, bank syariah dapat membuktikan bahwa mereka mampu bersaing secara lincah tanpa harus melanggar prinsip-prinsip dasar yang menjadi jati diri mereka. Kepercayaan nasabah adalah aset terbesar, dan menjaga kesepakatan adalah cara terbaik untuk mempertahankannya.

Tinggalkan komentar