lintaswarta.co.id – Pemerintah kini tengah menghadapi tantangan besar dalam menyusun postur Anggaran Pendapatan dan Belanja Negara (APBN) untuk periode mendatang. Salah satu faktor krusial adalah kepastian setoran dividen dari Danantara yang diprediksi belum akan masuk ke dalam APBN pada tahun 2026 dan 2027. Kondisi ini menuntut pemerintah untuk segera mencari sumber penerimaan negara baru yang lebih kredibel, berkelanjutan, dan tidak mengganggu stabilitas ekonomi nasional.
Di tengah pencarian sumber pendanaan tersebut, instrumen perdagangan karbon dan pajak karbon muncul sebagai kandidat kuat untuk diversifikasi pendapatan negara. Namun, para ahli mengingatkan agar instrumen ini tidak dipandang sebagai "uang instan" atau pengganti pajak utama, melainkan sebagai alat fiskal sekaligus instrumen pelestarian lingkungan yang bekerja secara beriringan.
Secara regulasi, Indonesia sebenarnya sudah memiliki fondasi yang kuat. Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan telah menetapkan tarif pajak karbon. Selain itu, berbagai Peraturan Presiden dan aturan Otoritas Jasa Keuangan (OJK) juga telah memperkuat ekosistem bursa karbon di tanah air. Meski demikian, pemerintah harus tetap berpijak pada realitas pasar.

Data menunjukkan bahwa volume transaksi bursa karbon saat ini masih tergolong kecil jika dibandingkan dengan target pendapatan negara dalam APBN 2027. Oleh karena itu, sangat berisiko jika pemerintah memasukkan proyeksi pendapatan karbon yang terlalu optimistis ke dalam perencanaan anggaran sebelum unit karbon tersebut benar-benar terverifikasi dan memiliki permintaan pasar yang stabil.
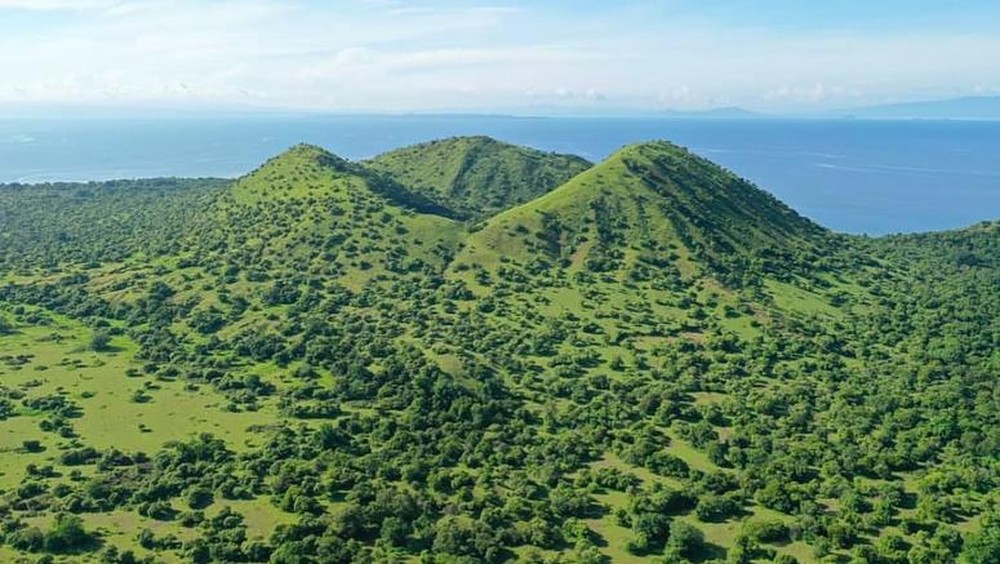
Dalam konteks ini, taman nasional memiliki peran strategis yang melampaui sekadar fungsi konservasi. Kawasan seperti Taman Nasional Batang Gadis, yang memiliki potensi penyerapan emisi hingga 13 juta ton per tahun, dapat menjadi contoh nyata bagaimana infrastruktur ekologis dapat memberikan nilai ekonomi. Namun, manfaat ini tidak boleh hanya dihitung dari nilai transaksi kredit karbon semata.
Secara fiskal, manfaat taman nasional dapat dilihat dari tiga jalur utama. Pertama, penerimaan langsung melalui perdagangan unit karbon dan ekowisata. Kedua, penghematan belanja negara melalui pengurangan risiko bencana dan pemulihan lingkungan. Ketiga, manfaat makroekonomi seperti penciptaan lapangan kerja hijau dan peningkatan reputasi investasi berkelanjutan Indonesia di mata dunia.
Untuk mengoptimalkan potensi ini, pembentukan Satuan Tugas (Satgas) Inovasi Pembiayaan Pengelolaan Taman Nasional menjadi langkah yang sangat penting. Satgas ini diharapkan mampu menyusun strategi pembiayaan inovatif, seperti blended finance, yang menggabungkan dana pemerintah dengan investasi hijau dari sektor swasta maupun lembaga multilateral.
Pemerintah perlu menerapkan prinsip kehati-hatian dengan mencatat pendapatan karbon secara konservatif. Pendapatan tersebut sebaiknya dianggap sebagai penerimaan berbasis kinerja, bukan pendapatan rutin yang pasti. Selain itu, penting untuk membedakan antara pendapatan bruto dan pendapatan bersih, mengingat adanya biaya operasional untuk verifikasi, perlindungan kawasan, dan pembagian manfaat bagi masyarakat lokal.
Pada akhirnya, ketika dividen Danantara belum dapat diandalkan untuk menambal defisit, perdagangan karbon melalui pengelolaan taman nasional yang profesional dapat menjadi solusi fiskal yang cerdas. Kuncinya bukan pada seberapa besar angka yang dijanjikan, melainkan pada kualitas ekosistem yang terjaga, emisi yang benar-benar turun, dan kesejahteraan masyarakat yang meningkat. Melalui pendekatan ini, APBN 2027-2029 dapat diperkuat tanpa harus mengorbankan kelestarian alam Indonesia.

Tinggalkan komentar